Demografia a dôchodok
Budúci dôchodok neovplyvňujú iba mzda, roky poistenia a dôchodkový vek. Dôležité je aj demografické prostredie: koľko ľudí platí odvody, koľko poberá dôchodok a ako dlho sa dôchodky vyplácajú.
Ako funguje 1. pilier
1. pilier je solidárny dôchodkový systém s priebežným financovaním. Je úzko spojený s ekonomickou aktivitou a príjmami obyvateľstva.
Zjednodušene systém funguje takto:
- zamestnanci a zamestnávatelia platia odvody
- odvody prichádzajú do systému sociálneho poistenia
- zo systému sa financujú súčasné dôchodkové dávky
 zamestnanci a zamestnávatelia platia odvody
 odvody prichádzajú do systému sociálneho poistenia
 zo systému sa financujú súčasné dôchodkové dávky
Hlavná zmena do roku 2050
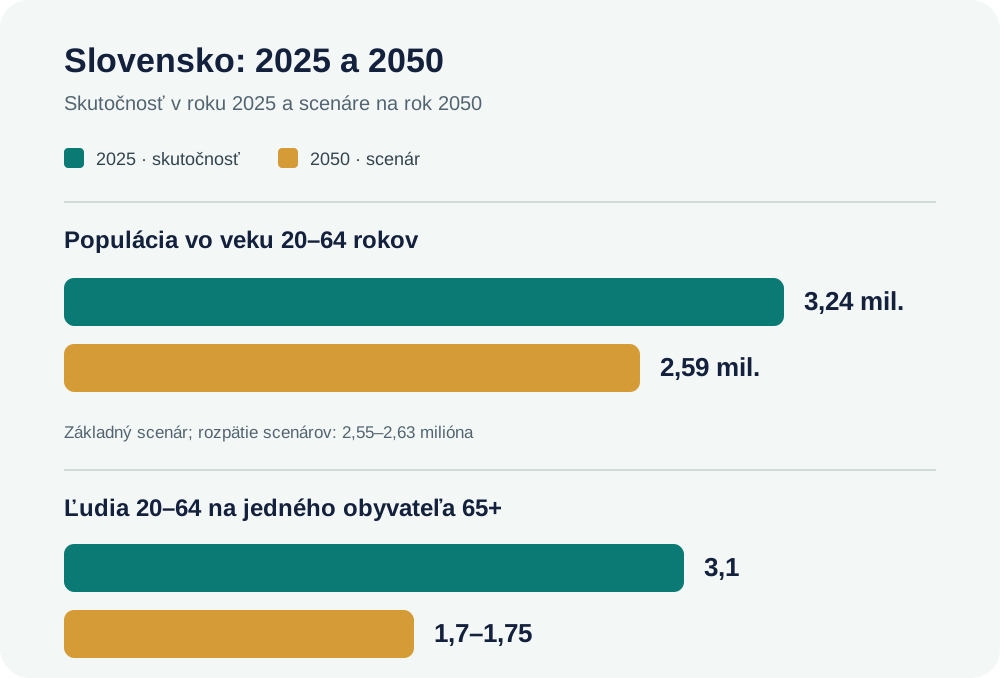
V roku 2025 žilo na Slovensku približne 3,24 milióna ľudí vo veku 20–64 rokov. Podľa scenárov do roku 2050 sa táto skupina zmenší na 2,55–2,63 milióna; v základnom scenári na 2,59 milióna.
Na jedného obyvateľa vo veku 65+ v roku 2025 pripadalo približne 3,1 človeka vo veku 20–64 rokov. V scenároch na rok 2050 tento ukazovateľ klesá na 1,7–1,75.
Prečo populácia starne
Výskumníci Branislav Šprocha a Pavol Ďurček spájajú zrýchlené starnutie populácie Slovenska s prudkým poklesom pôrodnosti, predlžovaním života a nerovnomernou vekovou štruktúrou, ktorú vytvorili predchádzajúce demografické vlny.
Podľa Štatistického úradu SR žilo na Slovensku na konci roka 2025 5 409 407 obyvateľov. Počet obyvateľov klesal piaty rok po sebe a prirodzený úbytok nevyrovnalo ani kladné migračné saldo.

Eurostat potvrdzuje smer vývoja: medzi rokmi 2015 a 2025 vzrástol podiel ľudí vo veku 65+ na Slovensku o 4,8 percentuálneho bodu, čo patrilo k najväčším nárastom v EÚ.
Čo to znamená pre dôchodkový systém
Predstavme si zjednodušenú situáciu: 100 pracujúcich a 30 dôchodcov. Pracujúci platia odvody, z ktorých sa financujú súčasné dôchodky. Ak sa počet pracujúcich zníži na 70 a počet dôchodcov stúpne na 40, na každého platiteľa pripadá väčšie finančné zaťaženie. Ide o ilustráciu mechanizmu, nie o prognózu počtu pracujúcich alebo dôchodcov.
- Ľudí v dôchodkovom veku pribúda a dôchodok sa môže vyplácať dlhšie.
- Skupina potenciálnych pracovníkov sa zmenšuje, takže môže ubúdať aj platiteľov odvodov.
- Objem odvodov nezávisí iba od demografie, ale aj od zamestnanosti, miezd a príjmov.
- Mení sa pomer zdrojov systému k počtu dôchodcov, čím rastie finančný tlak.
- Štát môže upravovať pravidlá systému, napríklad dôchodkový vek, sadzby odvodov či podmienky výplaty.
Demografia neurčuje budúci dôchodok jednotlivca vopred, ale mení podmienky fungovania 1. piliera. 2. a 3. pilier môžu doplniť budúci dôchodkový príjem a rozdeliť ho medzi viacero zdrojov.
Dôchodok ako osobný finančný cieľ
Výšku želaného dôchodku o 20–45 rokov sa oplatí určiť ako samostatný finančný cieľ.
V osobnom pláne je potrebné odhadnúť:
- koľko peňazí budete na dôchodku potrebovať mesačne a počas akého obdobia;
- akú časť očakávaných potrieb môže pokryť 1. pilier;
- ktoré doplnkové nástroje zodpovedajú vášmu horizontu, možnostiam a postoju k riziku.
Tieto výpočty nezaručia budúcu sumu, ale pomôžu odhaliť možný rozdiel a pripraviť si vlastný plán v dostatočnom predstihu.
Užitočné materiály
- Starnutie populácie Slovenska v čase a priestoreMonografia SAV o starnutí, vekovej štruktúre a demografickom zaťažení.
- Kraje a okresy v demografickej perspektívePopulačná prognóza SAV do roku 2040 pre regióny Slovenska.
- Demografický vývoj a migrácia v kontexte starnutiaŠtúdia širších súvislostí medzi starnutím, migráciou a ekonomikou.
- Demografický vývoj v roku 2025Aktuálne údaje Štatistického úradu SR o obyvateľstve, prirodzenom pohybe a migrácii.
- Štruktúra a starnutie populácieEurópske štatistiky a vysvetlenie dlhodobých zmien vekovej štruktúry.
- 1. pilier — dôchodkové poistenieOficiálne vysvetlenie princípov financovania a dôchodkových dávok.
- Publikácie Branislava ŠprochuOficiálny zoznam autorových demografických výskumov v SAV.
Spravme prvý krok k vašej finančnej pohode
Dohodnite si stretnutie a spoločne nájdeme najlepšie riešenie pre vás.
 Dohodnúť stretnutie
 Zavolať mi